La red bancaria acumula siete años de contracción y se redujo un 14,5% desde 2019
El sistema financiero argentino cerró 672 sucursales en el período y suma 3.944 filiales activas. Más del 90% de las operaciones ya se canalizan por medios digitales y ocho de cada diez nuevos clientes ingresan sin pasar por un local físico.
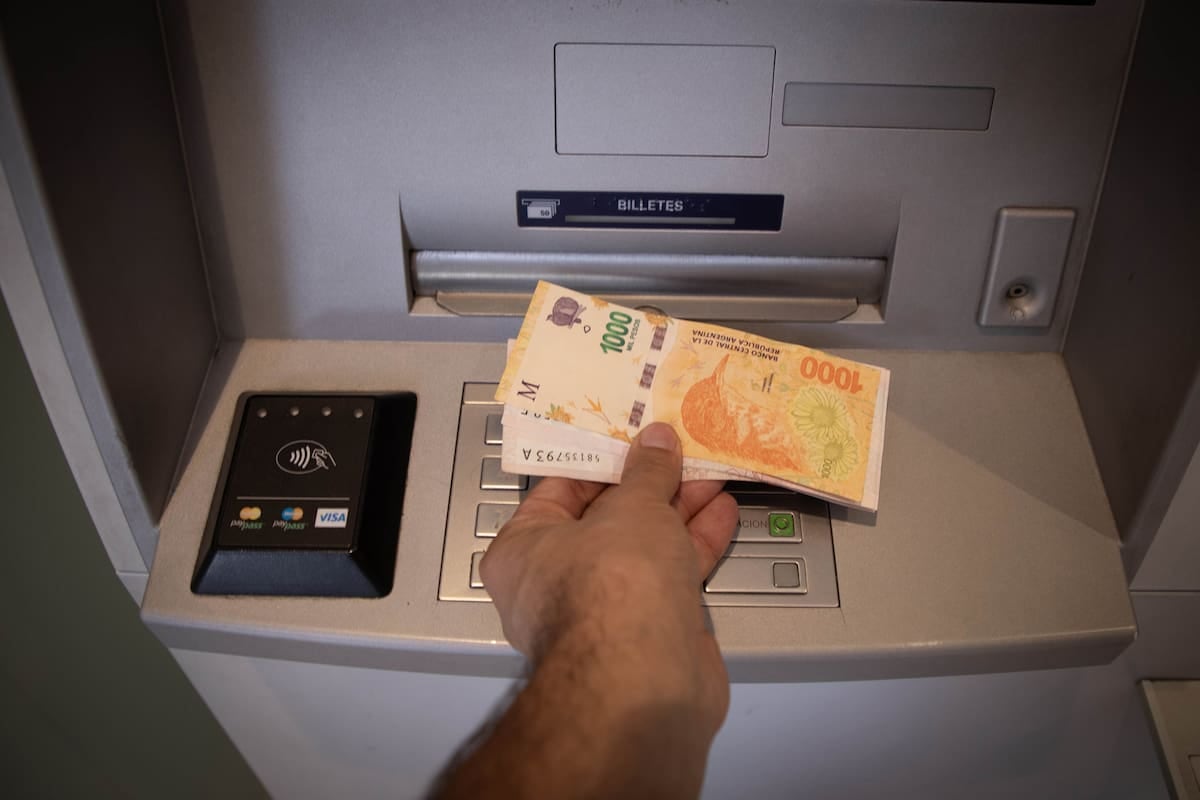
La red de sucursales bancarias en la Argentina acumuló un retroceso sostenido durante siete años. De acuerdo con datos del Banco Central de la República Argentina (BCRA), en julio de 2026 el sistema financiero contaba con 3.944 filiales distribuidas en todo el país, frente a las 4.616 que se registraban en julio de 2019. La diferencia equivale a 672 locales menos en el período, lo que representa una caída del 14,5% en la cobertura física.
El ritmo de la contracción se aceleró con el correr de los años. Entre 2020 y 2022 los cierres fueron marginales, con 28 y 2 sucursales eliminadas respectivamente. Sin embargo, desde 2023 el recorte ganó magnitud: 94 locales ese año, 109 en 2024 y 229 en los doce meses más recientes. En el último año medido, la red se redujo un 5,5%, según el informe del BCRA publicado este mes.
El factor digital y las fusiones corporativas
La explicación central del fenómeno se encuentra en los hábitos de los usuarios. Más del 90% de las transacciones bancarias se realizan hoy por canales digitales, es decir, a través de aplicaciones móviles, páginas web y home banking, mientras que el 80% de los clientes nuevos se incorporan a las entidades sin necesidad de pisar una sucursal. Frente a ese escenario, los bancos reorganizaron su infraestructura física: concentran la demanda de una zona en un solo local y cierran aquellos puntos de atención que registran baja afluencia de público.
A esa tendencia se sumaron procesos de fusión entre entidades financieras. La adquisición del HSBC por parte del Banco Galicia y la compra del Itaú por parte del Banco Macro implicaron el cierre de filiales que quedaron a pocos metros entre sí, una situación que las autoridades regulatorias atribuyen a la superposición geográfica derivada de las integraciones corporativas. La operación de fusión consiste en la unión de dos o más empresas bajo una misma estructura societaria, lo que generalmente obliga a eliminar redundencias en la red de atención.
Inversión tecnológica yasimetrías provinciales
Desde el sector, una de las entidades informó una inversión de 210 millones de dólares en infraestructura tecnológica durante 2026 y un plan de 500 millones para los próximos tres años, destinado a sostener un modelo de atención digital con respaldo humano para aquellas operaciones que lo requieran. Las compañías sostienen que la reducción de locales no responde a una estrategia de retiro del mercado argentino sino a una redefinición de los canales de contacto con los clientes.
- Provincia de Buenos Aires: 1.290 sucursales plenas
- Ciudad Autónoma de Buenos Aires: 597
- Santa Fe: 426
- Córdoba: 409
- Tierra del Fuego: 21
- Catamarca: 19
La distribución geográfica de las 3.944 filiales restantes exhibe marcadas desigualdades entre jurisdicciones. La provincia de Buenos Aires concentra 1.290 locales plenos, la Ciudad Autónoma de Buenos Aires 597, Santa Fe 426 y Córdoba 409, mientras que en el extremo opuesto figuran Tierra del Fuego con 21 y Catamarca con 19, de acuerdo con el relevamiento del BCRA al que tuvo acceso este medio.
Impacto en el empleo del sector
El mismo proceso de transformación redujo la dotación de personal del sistema financiero. En junio de 2026 trabajaban 86.795 personas en la banca argentina, contra 107.026 que empleaba el rubro siete años atrás, una baja superior a los 20.000 puestos registrada por el BCRA. La cifra consolida una tendencia que combina la disminución de la red física con la automatización de procesos administrativos y comerciales.
La reconversión del sistema financiero argentino se inscribe en un proceso global de migración hacia los canales digitales, aunque conserva rasgos locales vinculados a la concentración bancaria y a las integraciones societarias de los últimos años. La información disponible hasta la fecha no permite anticipar una reversión de la tendencia en el corto plazo.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Santa Fe Business Forum reúne a pymes y emprendedores para impulsar exportaciones
Dólar flotante: qué va a pasar con el tipo de cambio según analistas, bancos y consultoras
Natalia Machado, ideología de género y la cacería de brujas que dejó daños económicos, familiares y laborales