Banco Nación: financiar un auto de 25,9 millones exige ingresos netos de hasta 5,1 millones según el plazo y la acreditación de haberes
Una simulación para un JMEV Easy 3 muestra cómo varía la cuota mensual y el sueldo mínimo requerido entre las opciones a tasa fija a 36 y 72 meses, con y sin sueldo depositado en la entidad.
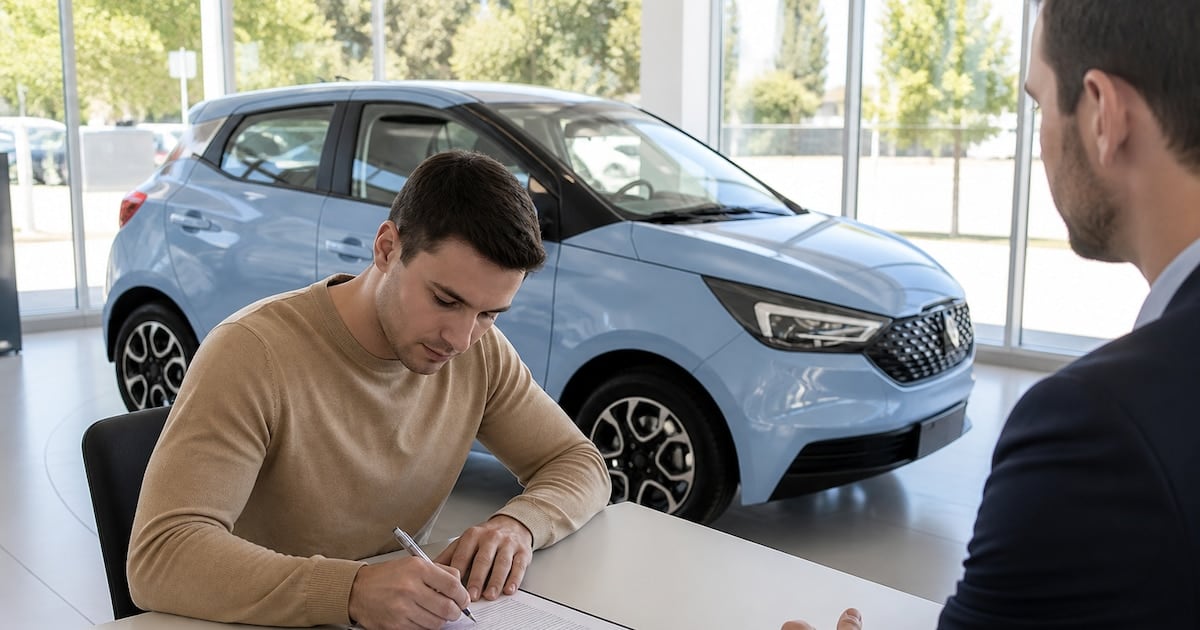
Financiar los 25.941.500 pesos de un JMEV Easy 3 a través de las líneas a tasa fija del Banco Nación requiere ingresos netos mensuales de entre 3.489.481,49 y 5.164.325,98 pesos, según el plazo de devolución y la acreditación o no de haberes en la entidad. La simulación, difundida por el banco, contempla la financiación del precio total del vehículo y se aplica a cualquier modelo comprendido en la línea, no exclusivamente al mencionado.
Cuotas y requisitos a 72 meses
Para quienes optan por devolver el dinero en seis años y cobran su sueldo en el Banco Nación, la cuota calculada es de 1.046.844,45 pesos, con un ingreso mínimo exigido de 3.489.481,49 pesos. En el mismo plazo, los solicitantes sin acreditación de haberes en la entidad deben hacer frente a un pago mensual de 1.274.255,85 pesos y demostrar ingresos netos de al menos 4.247.519,48 pesos. La Tasa Nominal Anual (TNA) —el porcentaje que el banco aplica sobre el capital adeudado en un año— es del 36% para el primer grupo y del 46% para el segundo, mientras que el Costo Financiero Total Efectivo Anual (CFTEA), que incluye intereses, comisiones e impuestos, alcanza el 53,40% y el 72,30%, respectivamente.
Cuotas y requisitos a 36 meses
Acortar el plazo a tres años incrementa tanto la cuota como el ingreso necesario. Quienes acreditan haberes deben percibir al menos 4.505.501,92 pesos netos para una cuota de 1.351.650,58 pesos, en tanto que los demás solicitantes necesitan un mínimo de 5.164.325,98 pesos y afrontan pagos mensuales de 1.549.297,80 pesos. Las tasas y el costo financiero total se mantienen en los mismos valores que en el plazo de 72 meses para cada segmento.
En todos los casos, la extensión del plazo reduce el desembolso mensual, aunque incrementa el monto total abonado al término del crédito, dado que los intereses se acumulan durante un período más prolongado.
Costos adicionales y condiciones de la línea
Además de la cuota, la operación contempla gastos de patentamiento y otros conceptos no incluidos en la financiación, que deben ser previstos por separado. La línea permite cubrir hasta el 100% del precio de venta con IVA, con préstamos que van de 1.000.000 a 100.000.000 de pesos, y está disponible para vehículos nuevos y usados de hasta diez años de antigüedad.
La alternativa en UVA: cuota inicial menor y actualización por inflación
El Banco Nación también ofrece una opción en UVA —la Unidad de Valor Adquisitivo, que se actualiza periódicamente por la inflación—, con plazos de 12 a 60 meses. En un ejemplo difundido por la entidad por 10.000.000 de pesos a 60 meses, un cliente con sueldo acreditado inicia con una cuota de 292.656 pesos, frente a los 424.330 pesos de la alternativa en pesos a tasa fija. El crédito UVA se actualiza periódicamente y suma una TNA del 19% para quienes cobran haberes en el banco y del 25% para los demás clientes.
Los importes publicados son orientativos y quedan sujetos a la evaluación crediticia del solicitante y a las condiciones vigentes al momento de pedir el préstamo, según aclaró la entidad.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Ni aire acondicionado ni ventilador: el electrodoméstico que más energía consume en verano
Deuda: La Rioja extiende el default tras incumplir otro vencimiento de bonos